 2 mei 2026
Een vuistregel voor het verschil tussen kopen en huren
Een koop-vs-huur-berekening kan ingewikkeld worden. Rente, onderhoud, belastingen, inflatie, waardestijging en beleggen lopen allemaal door elkaar. Toch is er een simpele vuistregel die helpt om het gevoel terug te krijgen.
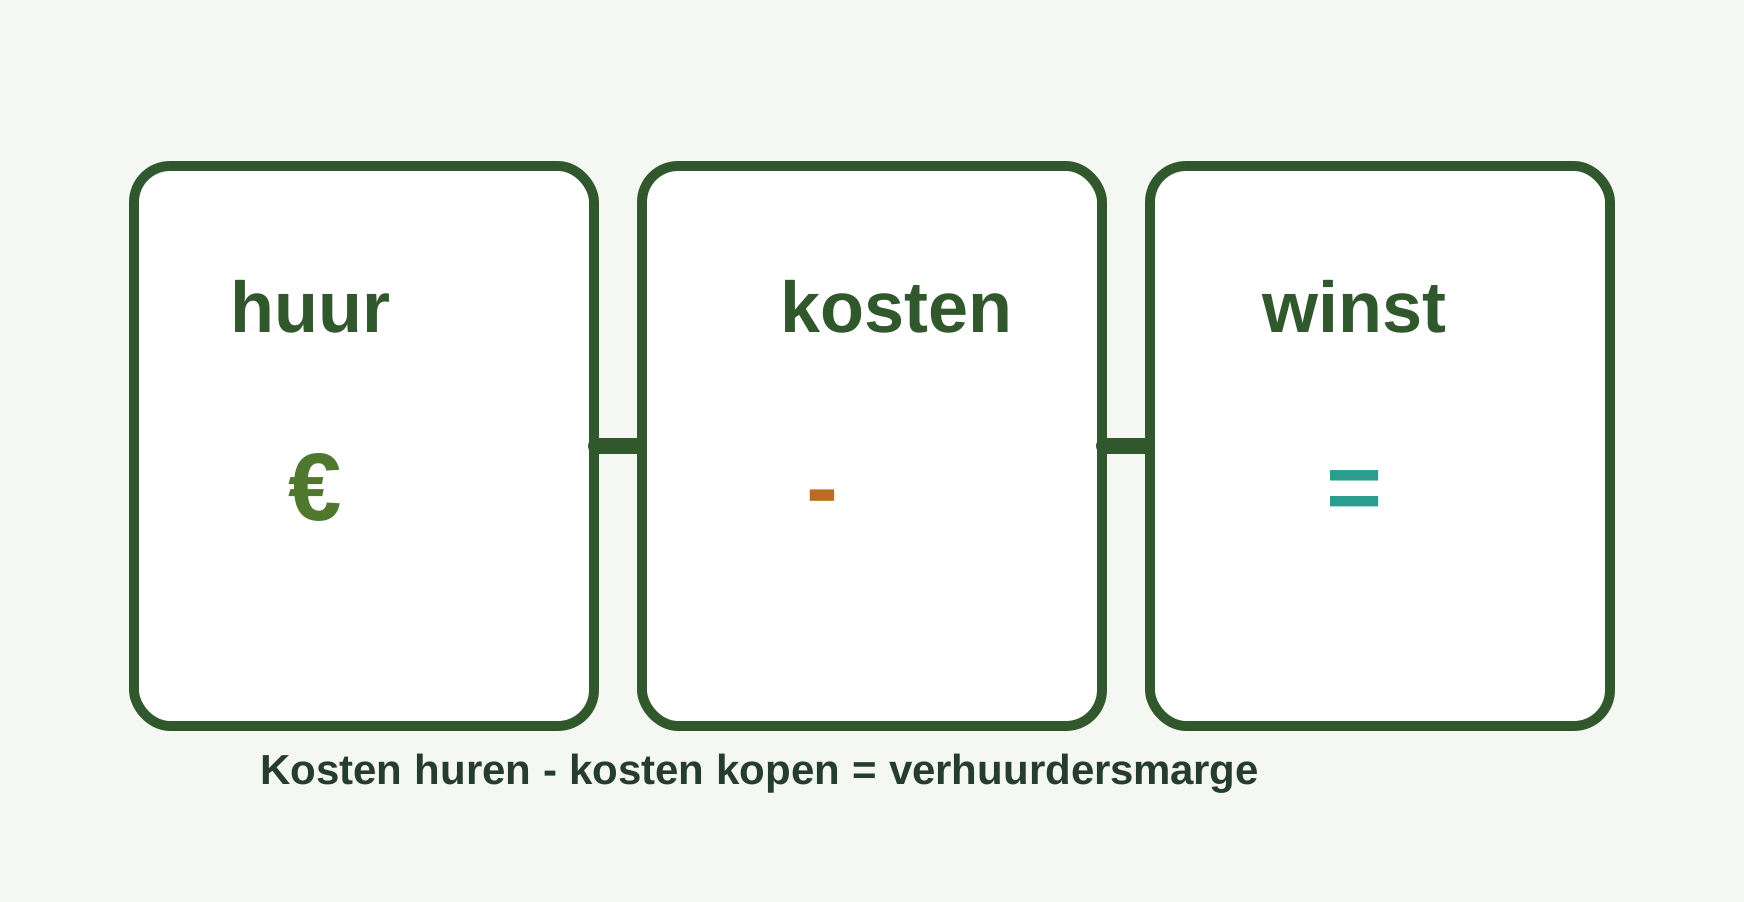
Heel grof geldt: kosten huren - kosten kopen = winst van de verhuurder. Anders gezegd: als jij huurt, is jouw huur de omzet van iemand anders. De kosten van die verhuurder lijken op de kosten die jij als eigenaar ook zou hebben.
De formule
In zijn meest kale vorm ziet de vuistregel er zo uit:
| Onderdeel | Betekenis |
|---|---|
| Huur | inkomsten van de verhuurder |
| Kosten van het huis | onderhoud, belastingen, verzekering, leegstand, beheer en risico |
| Verschil | verwachte winst of vergoeding voor kapitaal en risico |
Dit is bewust vereenvoudigd. Het negeert belastingen, financiering van de verhuurder, aankoopkosten, juridische risico's en persoonlijke omstandigheden. Maar als eerste check is hij nuttig.
Voorbeeld met 3% rendement
Stel een woning is € 300.000 waard. Een verhuurder wil daar netto ongeveer 3% per jaar op verdienen. Dat is € 9.000 per jaar, of € 750 per maand.
Als de structurele kosten van het huis bijvoorbeeld € 450 per maand zijn, dan kom je met deze vuistregel uit op een huur van ongeveer € 1.200 per maand. Dat is geen taxatie, maar het verklaart waarom huur vaak niet zomaar gelijk is aan alleen onderhoud en belastingen.
Waarom dit vaak dicht bij de werkelijkheid komt
Een verhuurder concurreert met andere beleggingen. Als verhuren structureel veel minder oplevert dan sparen, obligaties of aandelen, dan wordt verhuren minder aantrekkelijk. Als het veel meer oplevert, komen er juist meer verhuurders of stijgen prijzen van huurwoningen.
Daarom duikt zo'n percentage van enkele procenten vaak op in grove berekeningen. Niet omdat elke verhuurder exact 3% verdient, maar omdat kapitaal een prijs heeft.
Wat de vuistregel mist
De vuistregel mist vooral belasting en financiering. Een particuliere verhuurder kan box 3 betalen. Een professionele verhuurder kan andere regels hebben. Een verhuurder met hypotheek heeft rentelasten. En sommige verhuurders accepteren weinig direct rendement omdat ze rekenen op waardestijging.
Voor jou als huurder of koper mist de vuistregel ook de persoonlijke kant: hoe lang je blijft wonen, hoeveel risico je wilt dragen en wat je met vrij vermogen doet.
Kort gezegd
Als huren structureel goedkoper lijkt dan kopen, vraag dan: waar blijft de marge van de verhuurder? Als kopen structureel goedkoper lijkt, vraag dan: welke kosten of risico's heb ik vergeten? Die twee vragen halen al veel ruis uit de vergelijking.
Bron: eigen vereenvoudigde vuistregel voor woonlasten. Gebruik dit niet als vervanging voor een volledige berekening met belasting, financiering en risico.