 2 mei 2026
Het breakeven punt van kopen versus huren
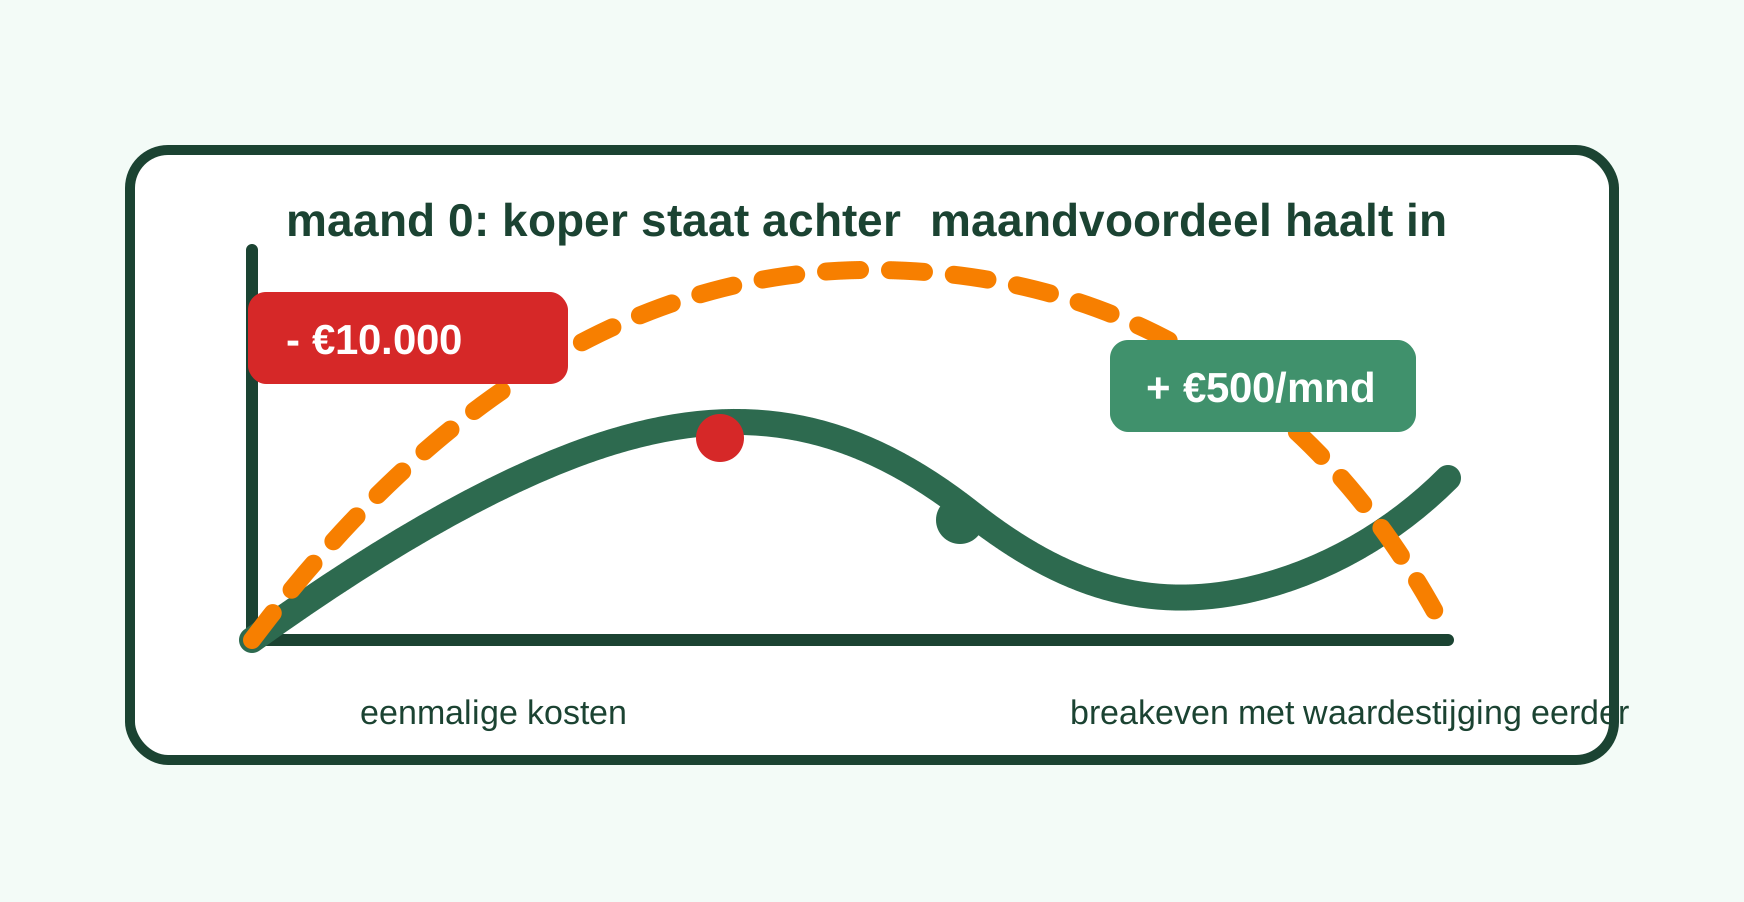
Bij kopen begin je meestal met een achterstand. In maand 0 betaal je aankoopkosten: overdrachtsbelasting, advies, taxatie, notaris, makelaar en andere kosten. Bij huren heb je die kosten niet of veel minder.
De vraag is dan: na hoeveel maanden is die startachterstand terugverdiend? Dat is het breakeven punt. Voor een simpele eerste analyse kun je beleggen even buiten beschouwing laten.
Lasten zijn niet hetzelfde als kosten
Bij een hypotheek gaat er elke maand geld van je bankrekening. Dat zijn lasten. Maar niet alles daarvan is ook een kostenpost. Aflossing is geen kostenpost, omdat je schuld lager wordt. Het is vermogensopbouw.
Rente, onderhoud, belastingen, verzekeringen en servicekosten zijn wel kosten. Voor het breakeven punt wil je dus kijken naar maandkosten, niet naar totale maandlasten.
| Onderdeel | Wel of geen kosten? | Waarom |
|---|---|---|
| Hypotheekrente | wel kosten | geld dat je betaalt voor financiering |
| Aflossing | geen kosten | je schuld daalt, dus je vermogen stijgt |
| Onderhoud en belastingen | wel kosten | terugkerende woonkosten |
| Huur | wel kosten | je bouwt er geen eigendom mee op |
De simpele formule
Als kopen per maand goedkoper is op kostenbasis, loopt de koper elke maand in op de startachterstand.
De eenvoudige formule is:
breakeven in maanden = eenmalige koopkosten / maandkostenvoordeel van kopen
Stel: de totale eenmalige koopkosten zijn € 10.000. De maandkosten van huren zijn € 1.500. De maandkosten van kopen zijn € 1.000, exclusief aflossing. Dan is het maandkostenvoordeel € 500.
Het breakeven punt is dan € 10.000 / € 500 = 20 maanden. Na 20 maanden heb je de startachterstand terugverdiend, als verder alles gelijk blijft.
Maar dit is exclusief waardestijging
De simpele formule mist een groot onderdeel: de woning zelf kan in waarde stijgen. Dat is geen maandelijkse cashflow. Je krijgt het niet elke maand op je rekening. Maar economisch is het wel vermogensgroei.
Neem een conservatieve waardestijging van 2,5% per jaar op een woning van € 300.000. Dat is € 7.500 per jaar, of gemiddeld € 625 per maand. Dat komt bovenop het maandkostenvoordeel van kopen, als de woningwaarde inderdaad zo stijgt.
| Berekening | Zonder waardestijging | Met 2,5% waardestijging |
|---|---|---|
| Eenmalige koopkosten | € 10.000 | € 10.000 |
| Maandkostenvoordeel kopen | € 500 | € 500 |
| Gemiddelde waardestijging | € 0 | € 625 per maand |
| Breakeven punt | 20 maanden | ongeveer 9 maanden |
Waarom dit geen exacte wetenschap is
Waardestijging is onzeker. Een huis kan ook tijdelijk dalen. Daarnaast heb je bij verkoop vaak verkoopkosten. En als je na korte tijd alweer verhuist, kunnen aankoop- en verkoopkosten zwaarder wegen dan het maandvoordeel.
Ook onderhoud is grillig. Gemiddeld kun je ermee rekenen, maar in de echte wereld komt onderhoud niet netjes elke maand. Het ene jaar betaal je weinig, het andere jaar ineens veel.
Wat je hiermee kunt doen
De breakeven analyse is vooral handig als je verwacht niet lang te blijven wonen. Als je na 12 maanden alweer vertrekt, zijn aankoopkosten belangrijk. Als je 15 jaar blijft wonen, worden die kosten uitgesmeerd over een veel langere periode.
Daarom is de woonduur zo belangrijk in kopen versus huren. Kopen heeft vaak hoge startkosten en lagere kosten later. Huren heeft vaak lage startkosten en hogere doorlopende kosten.
Kort gezegd
In maand 0 staat de koper achter door eenmalige kosten. Daarna kan kopen inlopen door lagere maandkosten, waarbij aflossing niet als kosten telt. In het simpele voorbeeld is het breakeven punt 20 maanden. Met 2,5% waardestijging op een huis van € 300.000 kan dat richting 9 maanden gaan, maar dat deel is onzeker en pas echt zichtbaar bij verkoop.
Bron: eigen vereenvoudigde breakeven-analyse. De waardestijging van 2,5% is een rekenaanname, geen voorspelling.